Содержание · 7
США и Япония впервые с 1998 года провели совместную валютную интервенцию в поддержку йены. Дональд Трамп назвал её «жестом дружбы», глава Минфина Скотт Бессент — защитой американской экономики, а критик Федеральной резервной системы Питер Шифф — скрытой эмиссией долларов.
Что произошло
31 июля 2026 года доллар поднялся выше 163 иен — самого высокого уровня за 40 лет. Ослабление йены сопровождалось ростом доходности японских госбондов: 30-летние бумаги обновили рекордный максимум, приблизившись к 4%, доходность 10-летних вышла на 30-летние пики. Слабый иен означает подорожание импорта энергоносителей и продовольствия для Японии, которая почти всё топливо и большую часть продуктов ввозит из-за рубежа.
В пятницу 31 июля Токио и Вашингтон провели скоординированную операцию по покупке йены. Уже 2–3 августа официальные лица подтвердили участие обеих сторон. «Мы решительно поддерживаем решительные рыночные и денежно-кредитные шаги Японии по исправлению значительной недооценённости йены», — написал Скотт Бессент в соцсети X. Министр финансов Японии Сацуки Катаяма уточнила, что действия «противодействовали чрезмерной волатильности и неупорядоченным движениям японской йены в последние месяцы» и проводились в соответствии с совместным заявлением министров финансов двух стран от сентября 2025 года. Обе стороны заявили, что «не будут колебаться» и готовы к новым совместным интервенциям.

Президент США объяснил операцию союзническими отношениями. «У них ослабевающая йена, и они хотели немного помощи. А мы всегда рядом с Японией», — сказал Дональд Трамп, назвав интервенцию «жестом дружбы». После подтверждения операции йена укрепилась примерно на 5% — до 155–157 иен за доллар.
По оценкам аналитиков, объём операции составил от 60 до 80 млрд долларов — для Японии это крупнейшая интервенция за многие годы, для США — первое участие в покупке йены с 1998 года. Официальные данные Минфина Японии появятся только в конце августа.
Почему сделка устроена именно так
Ключевая деталь, на которую обратили внимание и рынки, и эксперты: Япония получила доллары для выкупа йены, не продавая свои американские гособлигации. Токио — крупнейший иностранный держатель казначейских бумаг США: около 1,1–1,14 трлн долларов (больше — только сама ФРС). Продажа такого объёма обрушила бы цены госдолга и подняла доходности в момент, когда американский рынок облигаций и без того испытывает давление.
Вместо продажи Япония заложила трежерис по специальному механизму ФРС — механизму обратного выкупа для иностранных центральных банков (FIMA Repo Facility, создан в 2020 году). Он позволяет получать краткосрочные долларовые кредиты под залог казначейских бумаг, не выводя их на рынок. Лимит — 60 млрд долларов в день; Бессент публично призвал расширить механизм.
«Это важная подушка ликвидности. В ближайшие месяцы стоит рассмотреть его расширение», — написал глава Минфина США. «Мы будем делать всё необходимое, чтобы поддержать их, — так, чтобы это помогало американской экономике и американским налогоплательщикам», — добавил он в интервью телеканалу CNBC.
Бывший министр финансов США Хэнк Полсон объяснил логику Вашингтона предельно прямо: «Нам не нужно, чтобы они сейчас продавали трежерис». Азиатское издание Nikkei назвало схему «практическим шагом, направленным на то, чтобы избежать катастрофической распродажи госдолга»: Вашингтон предоставил Токио доллары под залог казначейских бумаг, которые при этом остались на балансе держателя.
По данным Financial Times, американская сторона продавала для покупки йены не доллары, а евро из своего валютного резерва. Аналитики связали это с желанием Вашингтона не демонстрировать намеренное ослабление доллара.
Что говорит Шифф
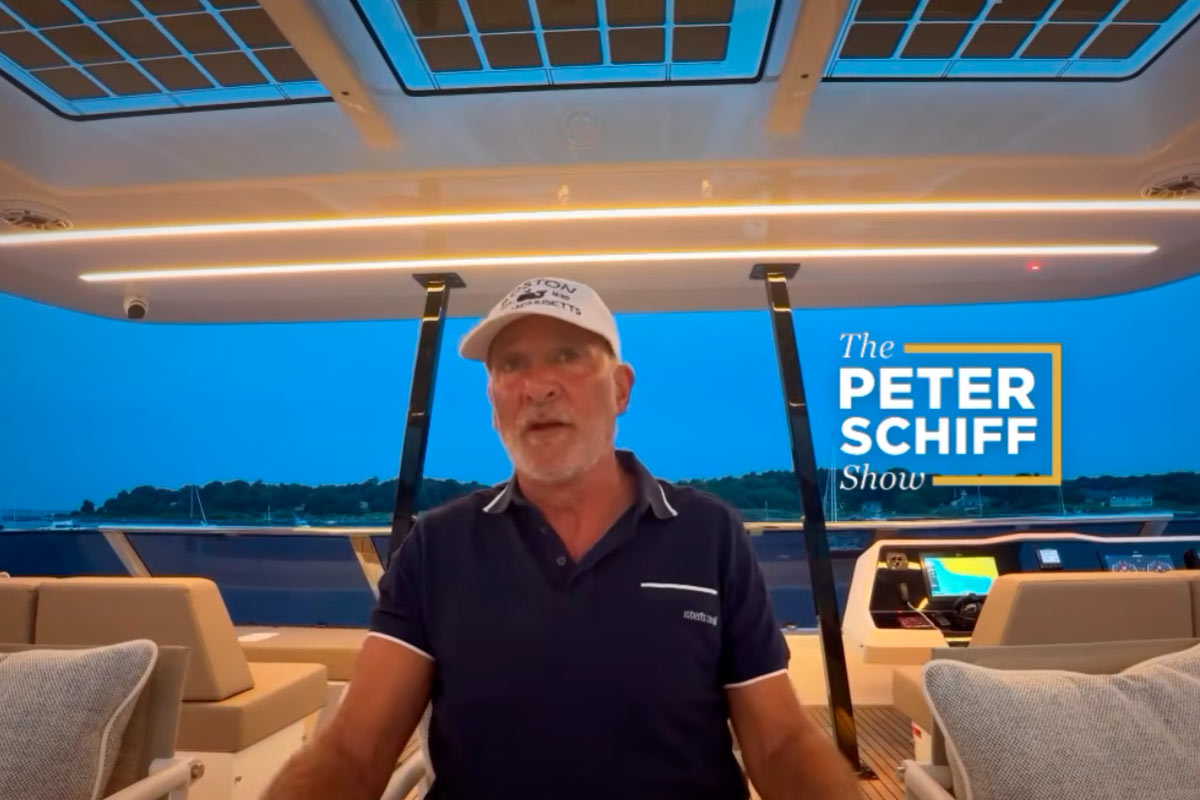
Экономист Питер Шифф, много лет предупреждавший о кризисе в Японии, видит в операции не дружбу, а эмиссию. По его логике, ФРС создала доллары «из воздуха»: вместо продажи трежерис Япония передала их в залог, а свежесозданные доллары пошли на выкуп йены. При этом Токио продолжает получать купонный доход по заложенным бумагам — США фактически платят проценты по облигациям, которые больше им не принадлежат.
«ФРС не только проводит количественное смягчение, не признавая этого, но делает это ещё и за Банк Японии», — говорит Шифф. Он указывает на рост баланса ФРС за последнюю неделю более чем на 10 млрд долларов и называет происходящее разгоном инфляции: «Забудьте, что ФРС говорит. Смотрите, что ФРС делает».
По мнению экономиста, интервенции не решат проблему: пока ставка Банка Японии составляет 1% при инфляции выше целевого уровня, давление на йену сохранится, а значит, понадобятся новые операции. «Если вы думаете, что это конец интервенции, вы ошибаетесь. Это только начало», — предупреждает он. В перспективе, считает Шифф, Банку Японии всё равно придётся резко повышать ставку, что спровоцирует сворачивание торговли на разнице процентных ставок (carry trade) и ударит по мировым рынкам.
Реакция рынков
Неделя 3–7 августа стала одной из самых сильных для драгоценных металлов за последнее время:
- Золото подорожало на 7,8%, закрывшись около 4341 доллара за унцию — недельный рост, который рынок не видел месяцами.
- Серебро прибавило 12,3%, до 63,5 доллара за унцию.
- Акции золотодобытчиков показали ещё более впечатляющую динамику: индекс GDX вырос на 21% за неделю (до 89,7 доллара), индекс GDXJ — на 22,4% (до 116,8 доллара).
Фондовые индексы США также выросли: Dow Jones прибавил 3% (54 036 пунктов), S&P 500 — 3,6% (7 757, рекорд), Nasdaq — 5,2% (26 690). Доллар при этом ослаб: индекс доллара опустился к 99,6–99,8.
Примечательная деталь: доходность 10-летних казначейских облигаций США почти не снизилась (4,65–4,66%) даже на фоне слабого рынка труда и удешевления нефти. Для Шиффа это признак слабости рынка госдолга: обычно слабая статистика и падение цен на сырьё толкают доходности вниз, но здесь этого не произошло.
Экономический фон: стагфляция
Интервенция наложилась на слабую макростатистику США. Опубликованный 7 августа отчёт по рынку труда за июль показал сокращение числа рабочих мест вне сельского хозяйства на 23 тысячи при консенсус-прогнозе роста в районе 85 тысяч. Уровень безработицы составил 4,1%, но снизился не за счёт трудоустройства, а за счёт выхода людей из рабочей силы: доля участия в рабочей силе упала до 61,4% — минимума с начала 2021 года.
Пересмотры предыдущих месяцев также пошли вниз: июньский прирост пересмотрен с 57 до 20 тысяч, майский — со 173 до 63 тысяч; суммарная отрицательная ревизия за два месяца превысила 100 тысяч. Рост средней почасовой оплаты (+3,2% годовых) оказался ниже ожиданий (+3,5%).
Слабая занятость при сохраняющейся инфляции — классический признак стагфляции. Экономисты отмечают, что рынок труда США охлаждается в условиях, когда ФРС держит ставку на уровне 3,50–3,75% и не может её повышать: слабая экономика и политический календарь (промежуточные выборы в ноябре) ограничивают манёвр регулятора.
Мнения экспертов
Не все разделяют тезис о том, что интервенция решит проблемы йены. «Традиционная точка зрения состоит в том, что валютная интервенция может лишь купить время», — говорит главный стратег Bank of America по Японии Сюсукэ Ямада. Впрочем, он допускает, что совместный характер операции может сделать её эффективнее прежних.
Бывший министр финансов США Тим Гейтнер, участвовавший в координации действий G7 по йене в 2011 году, отметил, что интервенция «работает, только если служит мостом к политике» — то есть если за ней последуют изменения денежно-кредитной политики. Рынки, по его словам, ожидают, что Банку Японии в итоге придётся повысить ставку.
Глава исследовательской компании M3 Research Такэси Мимура считает совместную операцию «кульминацией союза Японии с США». Аналитики Time предупреждают: даже с учётом совместного характера операции эффект, скорее всего, будет временным — «интервенция может ненадолго остановить ослабление йены, но не вылечит всё, что с ней не так», а предыдущие интервенции последних лет лишь на короткое время стабилизировали курс.
Что это значит
События недели высветили противоречие в самой конструкции мировой валютной системы. Крупнейший иностранный держатель американского госдолга оказался в ситуации, когда для защиты своей валюты ему нужны доллары — но получить их без потрясений для рынка облигаций США можно только через механизмы самой ФРС. Решение Вашингтона впервые за 28 лет участвовать в поддержке йены показывает, насколько взаимозависимы стали валютный рынок и рынок суверенного долга.
Для инвесторов сигнал рынка очевиден: золото и серебро подорожали сильнее всех остальных активов — от индексов до криптовалют (биткоин за неделю вырос лишь примерно на 3%). Драгоценные металлы традиционно рассматриваются как защита от обесценивания валют, и масштаб их роста на этой неделе рынок считает реакцией именно на эмиссионные риски.
Дальнейшее развитие событий будет зависеть от решений Банка Японии. Если ставка будет повышена быстрее, чем ожидают рынки, сворачивание торговли на разнице процентных ставок ударит по глобальным активам. Если ставку не повышать — давление на йену сохранится, и Вашингтону с Токио придётся снова выходить на рынок. В обоих сценариях, как напоминают эксперты, долговая нагрузка Японии превышает 200% ВВП, а доходности по её госбондам уже обновили максимумы.
Мнение экспертов, приведённое в материале, может не совпадать с позицией редакции. Материал носит информационный характер и не является инвестиционной рекомендацией.
Источники: Бюро статистики труда США, Минфин США, Федеральная резервная система, Reuters, AP, CNBC, Financial Times, Nikkei Asia, The Guardian, Le Monde, Handelsblatt, Time, Investopedia, MINING.COM; российские — ТАСС, РИА Новости, Интерфакс, «Ведомости», РБК (по данным рейтингов цитируемости «Медиалогии», июнь 2026 г.).