Содержание · 7
Когда говорят о войнах, первым делом вспоминают фронт. Но последние месяцы показывают: решающие события происходят за тысячи километров от передовой — на нефтяных маршрутах, в железнодорожных тоннелях, в банковских процессингах и на складах маркетплейсов. Аналитики, следящие эскалацией, сходятся в одном: военная риторика может быть прикрытием для экономических решений, которые уже принимаются.
Ормуз: минус шесть миллионов баррелей
Ключевое событие последних недель — остановка судоходства в Ормузском проливе, через который проходит значительная часть ближневосточной нефти. Официальные заявления о том, что пролив открыт, расходятся с реальностью: танкеры подрываются, порт Фуджейра в ОАЭ, используемый для обхода пролива, атакован, хуситы наносят удары по нефтеперерабатывающему комплексу Саудовской Аравии и газопроводу.
По оценкам, с рынка ушло около шести миллионов баррелей нефти в день — порядка четырёх миллионов приходилось на Саудовскую Аравию и два миллиона на Эмираты. Это тяжёлая сернистая нефть, из которой производят дизель и авиакеросин. Запасные маршруты не компенсируют потерю: Суэцкий канал не пропускает супертанкеры, а Красное море продолжает оставаться зоной ударов.
Параллельно Китай снял ограничения на экспорт топлива, и его импорт вырос на пять миллионов баррелей в день — «буфер», который раньше стабилизировал рынок, исчез. Россия продлила запрет на экспорт дизеля до конца года, а это около одиннадцати процентов мирового экспорта. В США уже начались перебои.
Дизель — слабое место американской экономики
Проблема не в нефти вообще, а в дизеле. Три четверти американских нефтеперерабатывающих заводов заточены под тяжёлую нефть — именно из неё выход дизеля и авиакеросина максимальный. Тяжёлую нефть США получают из Мексики, Канады и Венесуэлы, но объёмы не растут: единственная крупная компания, работающая в Венесуэле, отказалась вкладываться в новые месторождения.
Запасы тяжёлой нефти в стратегическом резерве США оцениваются в 170–200 миллионов баррелей — и расходуются они по три-четыре миллиона баррелей в день. Проблема в том, что нефть хранится в соляных кавернах, извлечение требует закачки воды, а многие каверны уже использовались неоднократно с 1980-х годов. Никто не знает, до какого уровня их можно опустошать, прежде чем они потеряют структурную устойчивость.
Зависимость от дизеля у США выше, чем у кого-либо: на один доллар ВВП страна тратит вдвое больше нефти, чем Европа, и на сорок процентов больше, чем Китай. Поэтому выбор, по оценкам аналитиков, стоит жёсткий: либо договариваться об открытии пролива на условиях, которые раньше казались неприемлемыми, либо входить в глубокий кризис из-за нехватки дизеля.
Логистика как главная цель
То, что происходит на украинском направлении, экономисты описывают той же логикой: решает не фронт, а логистика. Формула о том, что тактика вторична, а логистика первична, стала общим местом в разборе текущих событий.
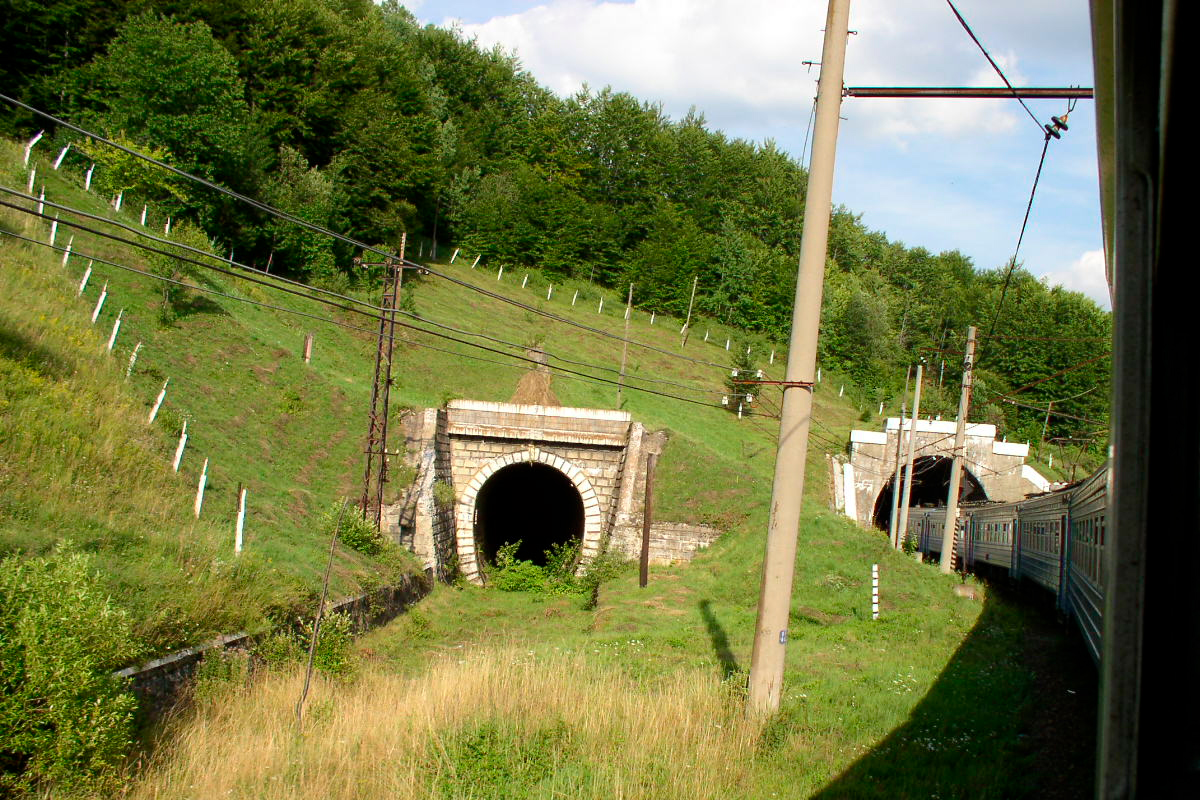
Уже обнулены черноморские порты, начались удары по дунайским. Следующий шаг, о котором говорят эксперты, — железнодорожный тоннель в Карпатах: два-три сверхтяжёлых боеприпаса в пять-шесть залпов способны закрыть его надолго из-за обрушения горной породы, а рядом есть и другие уязвимые точки. Речь идёт о Бескидском тоннеле на линии Львов–Чоп — главном железнодорожном коридоре между Украиной и Европейским союзом: по данным ЕИБ и «Укрзализныци», через него проходит более 40% транзитных грузов Украины в Западную и Центральную Европу (пресс-релиз ЕИБ). После его обнуления снабжение для всех практических целей прекратится. Остаётся энергосистема: три подстанции на 750 киловольт и два энергомоста.
Крымская ситуация описывается похожим образом: любую систему ПВО можно перегрузить, и она перегружается. Единственный действенный способ снизить давление — вычислять и уничтожать расчёты дронов и центры управления: недавний удар по двум таким центрам в Херсоне унёс около ста человек. До конца года облегчение возможно, но не за счёт новой техники, а из-за проблем с логистикой у противоположной стороны.
Удары по тылу: маркетплейсы и «смута»
Отдельная тема — удары по коммерческой инфраструктуре в глубине страны. Объяснение лежит на поверхности, но в публичном поле звучит редко: значительная часть волонтёрской помощи фронту — приборы ночного видения, экипировка — шла через крупнейший маркетплейс "Вайлдбериз". Удар по его логистике одновременно бьёт по трансграничным платежам, по занятости в малом и среднем бизнесе, по мотивации — и косвенно по китайской экономике, на которую маркетплейс делает ставку.
Но главная цель, по оценкам, иная — посеять смуту и недовольство среди населения. Для большинства населения, которое пять лет практически не соприкасалось с войной, это первый прямой контакт: сначала топливный кризис, теперь — столбы дыма над НПЗ и складами. Общественный запрос при этом может смещаться в сторону завершения конфликта с победным исходом — что создаёт внутреннее напряжение. И власть не может не считаться с этим в преддверии выборов в Государственную Думу. Те, кто влияет на эскалацию, не могут этого не учитывать.
Запад: социалка, пошлины и деградация элит
На Западе параллельно разворачивается своя драма. Бюджеты Британии и Франции не сходятся, в Германии начали говорить о пересмотре пенсионного возраста и пособий. Каждый раз, когда нужно резать социальные расходы, находится внешний повод — от климатической повестки до «угрозы войны». Очередным поводом, по мнению аналитиков, становится военная риторика с горизонтом 2029–2030 годов.
Торговая политика тоже даёт пищу для скепсиса. Пошлины, введённые в прошлом году, собрали порядка 180–190 миллиардов долларов, но заплатил их американский потребитель и бизнес, а не иностранные производители — при этом бюджет должен вернуть около 170 миллиардов. Тем не менее аналогичный шаг повторяется, несмотря на провал предыдущего, — что финансовые эксперты считают признаком деградации управленческих элит.
Есть и более жёсткий прогноз — «передел» активов: запреты на вывод капитала из еврозоны и списание части вкладов, как это было обкатано на Кипре. В экспертной среде допускают, что вкладчики европейских банков могут потерять значительную часть средств.
Банки-посредники и инфляционный сценарий
Для российских граждан главный практический риск — банковские цепочки. Санкции последовательно отрезают банки, через которые малый и средний бизнес проводил трансграничные платежи. Под давлением оказываются банки Казахстана, Армении и Турции: армянские, по прогнозам, уже вскоре могут начать закрывать счета и отказывать в выдаче наличных, турецкие — на фоне обвала лиры и дефицита резервов, вероятно, сделают то же самое. Репатриация средств в Россию затруднена — крупнейшие банки под санкциями, а порядком декларирования зарубежных счетов многие пренебрегали.
Отдельный сценарий — судьба российского бюджета. Отношение долга к ВВП обманчиво: долг обслуживается не из ВВП, а из профицита бюджета, а он дефицитный — порядка шести триллионов рублей и выше. Минфин уже второй раз подряд не выходил на рынок заимствований. В этой ситуации, по оценкам, вероятнее не классический дефолт, а инфляционный сценарий — эмиссия, высокая ставка и обесценивание денег в районе сорока-пятидесяти процентов годовых.
К чему это идёт
Сводя тезисы воедино, аналитики дают несколько сценариев. Нефть в ближайшее время дешеветь не будет — фундаментальных причин для этого нет. Конфликт на украинском направлении решится логистикой: если будут последовательно закрыты порты, тоннель и энергосистема — завершение конфликта возможно в короткие сроки, и Запад потеряет инструмент давления. На Западе нарастают соц. сокращения и подготовка к «переделу» активов. В России — риск инфляционного сценария выше, чем риск классического дефолта.
Все эти прогнозы — не факты, а оценки аналитиков, проверять их стоит временем. Но один вывод напрашивается уже сейчас: большой игрой сегодня управляют не танки и самолёты, а нефть, дизель, тоннели и банковские цепочки. Военная риторика может быть соусом, под которым подаются экономические решения.
Материал носит аналитический характер и не является инвестиционной рекомендацией. Часть данных основана на оценках экспертов и требует перепроверки по мере развития событий.